La lezione più dolorosa che mi è stata ripetutamente impartita è che non si può mai essere sicuri di niente.
Ray Dalio
Quando si pensa al risparmio può venire spontaneo immaginare che i risparmiatori siano persone timorose, avverse al rischio e non interessate a fare investimenti che possano esporre il loro capitale a forti oscillazioni o a ingenti perdite. La letteratura scientifica riserva però delle sorprese, per questo voglio parlarvi di uno studio apparso sul Journal of Economics che mi ha incuriosita molto e che mette in luce che anche gli amanti del rischio risparmiano.
Lo studio in esame è stato condotto da Marco M. Sorge e pubblicato con il titolo Even imprudent risk lovers may engage in precautionary saving. Già dal titolo si può intuire l’interesse ad analizzare il risparmio negli individui non avversi al rischio e le ragioni che potrebbero spingere coloro che non temono il rischio a mettere da parte una somma di denaro invece di dedicare interamente il capitale agli investimenti.
Prudenza, avversione al rischio e utilità
Per comprendere lo studio e vedere l’impatto che l’ipotesi di Sorge potrebbe avere sulla finanza personale è necessario chiarire in modo semplice alcuni concetti di base.
Avversione al rischio
Il primo di questi concetti è l’avversione al rischio, che in tale contesto può essere definita come la preferenza per un reddito certo rispetto a una lotteria con pari valore atteso. Un individuo avverso al rischio tenderà a preferire il reddito certo, mentre un individuo amante del rischio tenderà a preferire la lotteria.
Prudenza
Un altro concetto chiave riguarda la prudenza. A tal proposito si può fare riferimento al lavoro di Kimball, che ha introdotto i concetti di prudenza assoluta e prudenza relativa. Per semplificare, possiamo dire che la prudenza è la tendenza ad aumentare il risparmio se il futuro è incerto.
Nel caso della prudenza assoluta viene calcolato il valore assoluto dell’aumento di risparmio, mentre nel caso della prudenza relativa oltre all’aumento di risparmio si tiene conto anche del livello di consumo dell’individuo. La prudenza relativa può essere utile per mettere a confronto individui con livelli di consumo differenti.
Utilità
L’ultimo punto da trattare riguarda la funzione di utilità, che è differente per un individuo avverso al rischio e uno amante del rischio. Un individuo avverso al rischio avrà una funzione di utilità concava, al contrario un individuo amante del rischio avrà una funzione di utilità convessa.
Esempio numerico individuo avverso al rischio / amante del rischio
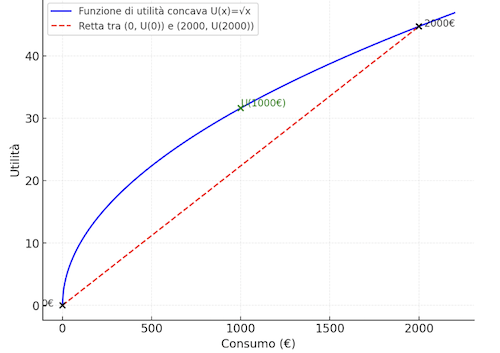
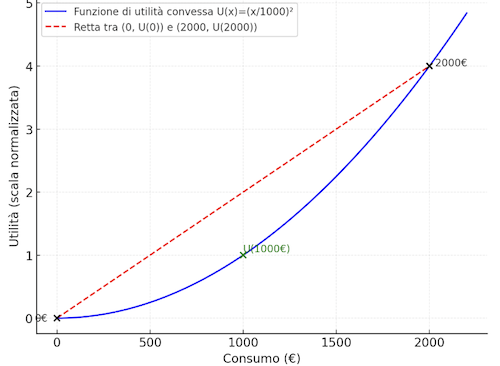
Ricollegandoci a quanto detto poco fa sull’avversione al rischio, riprendiamo l’esempio del confronto tra un reddito certo e una lotteria di pari valore atteso. Ipotizziamo ad esempio un reddito certo di € 1.000 e una lotteria con due possibili esiti ugualmente probabili di € 2.000 o € 0 e dunque valore atteso di € 1.000.
Un individuo avverso al rischio avrà una funzione di utilità concava. Se sulla curva di utilità colleghiamo i due punti che rappresentano i due possibili esiti della lotteria, notiamo che la retta che unisce i due punti si trova al di sotto della curva di utilità. Ciò significa che il reddito certo di valore pari al valore atteso della lotteria ha un’utilità maggiore rispetto all’utilità del valore atteso della lotteria stessa.
Al contrario, un individuo amante del rischio avrà una funzione di utilità convessa. In tal caso tracciando la retta che unisce i due punti corrispondenti agli esiti della lotteria notiamo che la retta si trova sopra la curva di utilità: l’utilità del valore atteso della lotteria è dunque maggiore dell’utilità del reddito certo.
Modello del ciclo vitale e risparmio precauzionale
Prima di entrare nel vivo dello studio condotto da Sorge, credo che sia utile analizzare brevemente due altri elementi, ovvero il modello del ciclo vitale e il risparmio precauzionale. Entrambi aiuteranno a comprendere meglio il contesto e le implicazioni di quanto proposto da Sorge nel suo articolo.
Modello del ciclo vitale
Il modello del ciclo vitale a cui faccio riferimento è quello che è stato proposto da Franco Modigliani. Egli ha ipotizzato che l’individuo per decidere il livello di consumo del presente tiene conto non solo del reddito al momento del consumo, ma delle risorse di cui potrà disporre nella sua vita e dunque del reddito vitale.
Accettando questa ipotesi il risparmio ottiene un ruolo centrale, dal momento può aiutare a mantenere i consumi stabili. Il consumatore tenderà a risparmiare nelle fasi della vita in cui il reddito è più elevato, al fine di poter mantenere, attingendo alle risorse accumulate, il livello di consumo medio anche nei momenti in cui il reddito diminuirà.
Lo scenario classico è il passaggio dalla fase della vita caratterizzata dal reddito da lavoro alla fase del pensionamento. Generalmente con il pensionamento si ha una riduzione dell’introito mensile, ma resta la necessità di mantenere stabile il consumo. Secondo l’ipotesi del ciclo vitale, l’individuo tenderà a risparmiare negli anni di lavoro per poter attingere alla risorse una volta giunto alla pensione.
Risparmio precauzionale
Il risparmio non è legato però solo al desiderio di distribuire il consumo in più periodi della vita, ma può diventare anche uno strumento per la gestione del rischio. Un individuo con reddito incerto si trova di fronte al rischio di non poter sostenere i suoi consumi futuri.
Se prendessimo in considerazione il modello in cui è vera l’ipotesi del mercato completo, ovvero in cui l’individuo ha la possibilità di annullare tutti i rischi stipulando contratti di assicurazione o sfruttando benefici statali, privati o di altro tipo, il consumatore non avrebbe difficoltà a mantenere stabile il suo consumo nel tempo.
Il mercato completo non è compatibile però con la realtà e l’individuo non ha la possibilità di neutralizzare tutti i rischi. Ecco allora che entra in gioco il risparmio precauzionale, che contribuisce a tutelare l’individuo dall’incertezza, sebbene lo faccia in modo imperfetto. Alla funzione di ridistribuzione del consumo su più periodi svolta dal risparmio si aggiunge dunque anche la gestione (parziale) dei rischi.
Il risparmio degli amanti del rischio: perchè gli amanti del rischio risparmiano
Veniamo ora a quanto proposto da Sorge nel suo studio Even imprudent risk lovers may engage in precautionary saving. L’autore propone che anche gli amanti del rischio abbiano risparmio precauzionale, che avrebbe però alla base una motivazione differente rispetto al risparmio degli avversi al rischio.
Le preferenze di consumo sono differenti tra gli avversi al rischio e gli amanti del rischio. Abbiamo detto che gli individui avversi al rischio hanno una funzione di utilità concava, alla quale si associa utilità marginale decrescente: questo significa che ogni ulteriore euro speso dà una minore utilità rispetto all’euro precedente. A ciò si associa la preferenza degli avversi al rischio per un consumo più stabile e pressoché costante nel tempo.
Gli individui amanti del rischio hanno invece una funzione di utilità convessa e dunque una utilità marginale crescente: ogni ulteriore euro speso dà un’utilità maggiore rispetto all’euro precedente. Ciò spiega perché gli amanti del rischio preferiscono il consumption gathering, ovvero concentrare la spesa.
Ipotizziamo che l’individuo abbia una somma di € 1.000 da spendere: se avverso al rischio preferirà spendere € 500 in un mese e € 500 nel mese successivo, se amante del rischio preferirà spendere € 1.000 in un volta sola. Per l’avverso al rischio suddividere la spesa porta a un’utilità complessiva maggiore tenendo conto della sua funzione di utilità, mentre per un amante del rischio con funzione di utilità convessa la scelta ottimizzante è concentrare il consumo.
Vincolo di liquidità
In un modello senza alcun tipo di vincolo, l’individuo amante del rischio sfrutterebbe la possibilità di indebitarsi per concentrare il consumo in un unico momento. Nella realtà i vincoli però esistono e in particolare esiste il cosiddetto vincolo di liquidità, che corrisponde ai limiti di indebitamento.
Sorge propone nel suo modello un vincolo tale per cui l’individuo non può prendere in prestito più di quanto sarebbe in grado di restituire nello scenario peggiore. Riprendendo l’esempio numerico del reddito fisso da € 1.000 e della lotteria di pari valore atteso con esiti possibili € 2.000 o € 0, in tale circostanza secondo il modello di Sorge l’individuo non potrebbe indebitarsi, dal momento che nello scenario peggiore potrebbe restituire zero.
Se si introduce il vincolo di liquidità, anche gli amanti del rischio iniziano a risparmiare. Per loro il risparmio non ha però la funzione di distribuire il consumo su più periodi, ma di consentire di concentrare i consumi nel futuro per poter incrementare l’utilità complessiva.
Qual è il risvolto per la finanza personale?
Quali sono i possibili risvolti pratici di questo studio e degli scenari che abbiamo analizzato e come possiamo sfruttare queste informazioni per la nostra finanza personale?
Il principale risvolto pratico riguarda il fondo di emergenza. Alcuni ritengono che questo fondo debba essere costituito solo dagli avversi al rischio, che accumulano denaro per la paura del futuro. In realtà il fondo di emergenza è necessario anche per gli amanti del rischio, dal momento che anch’essi sono soggetti all’incertezza del reddito futuro e, a causa del vincolo di liquidità di cui abbiamo parlato, potrebbero trovarsi in situazioni che renderebbero difficile l’accesso al credito (e dunque la concentrazione del consumo).
Posto che uno dei rischi da gestire è l’incertezza del reddito futuro, la grandezza del fondo di emergenza è influenzata dalla variabilità del reddito. Un lavoratore dipendente con un reddito mensile stabile potrebbe accantonare meno rispetto a un libero professionista con introiti molto variabili di mese in mese.
Generalmente viene suggerito un fondo di emergenza pari a 3 – 6 mesi di spese per coloro che hanno un reddito stabile e pari a 6 – 12 mesi di spese per coloro che hanno invece un reddito variabile.
Oltre alla semplice variabilità del reddito, credo che sia utile prendere in considerazione anche il valore assoluto dell’introito e l’impatto percentuale della spesa mensile sul reddito medio. Giusto per fare un esempio numerico, se un individuo ha un introito mensile medio di € 5.000 e una spesa mensile media di € 2.000 potrebbe accantonare un numero inferiore di mensilità nel fondo di emergenza rispetto a un individuo con introito mensile medio di € 2.000 e una spesa media mensile di € 1.500, anche a parità di variabilità del reddito.
La finanza personale di Monetella
Per quanto riguarda le mie scelte finanziarie, in questa fase della mia vita io sono amante del rischio. Io sto risparmiando (e investendo) tutto il denaro di cui dispongo, con l’obiettivo di concentrare il mio consumo nel futuro per godere di un’utilità complessiva maggiore. Per scoprire di più sulle mie scelte di investimento suggerisco di leggere l’approfondimento dedicato alla mia strategia di investimento.
Se volessi essere completamente indipendente dovrei pensare anche a un fondo di emergenza, sottraendo parte del denaro agli investimenti azionari e accantonando su strumenti più appropriati per un fondo di emergenza. Fortunatamente posso contare sui miei genitori per le spese ed esternalizzare il rischio legato all’incertezza del reddito futuro. Mio papà (libero professionista con reddito variabile) ha un fondo di emergenza per gestire sei mesi di spese, che copre anche le mie spese e che dunque posso considerare come se fosse il mio fondo di emergenza.