Finance is not merely about making money. It’s about achieving our deep goals and protecting the fruits of our labor. It’s about stewardship and, therefore, about achieving the good society.
Robert J. Shiller
Da dove arrivano i soldi che entrano a far parte del mio patrimonio? Come li gestisco e con quali strumenti li investo? Sono queste le domande a cui cercherò di rispondere nelle prossime sezioni. Vi spiegherò qual è la strategia di investimento che intendo seguire e aggiornerò questa pagina in futuro se ci dovessero essere dei cambiamenti.
Le eventuali modifiche della strategia le potrete comunque scoprire anche seguendo gli aggiornamenti del mio patrimonio, che ho intenzione di pubblicare con cadenza mensile. Ora che abbiamo definito quali sono le domande a cui rispondere, entriamo nel vivo e scopriamo come mi comporto.
Da dove arrivano i soldi di Monetella?
Prima di analizzare in dettaglio la strategia di investimento è necessario capire da dove arrivano i miei soldi. Come avrete sicuramente intuito, non ho ancora l’età per poter lavorare e dunque il reddito da lavoro non potrà essere una fonte da cui attingere, almeno per il momento.
La principale fonte di guadagno al momento sono i miei genitori, sui quali mi soffermerò più in dettaglio per spiegarvi la strategia che stanno seguendo. L’altra fonte di introiti è rappresentata dai regali.
Genitori
I miei genitori sono (e saranno per molti anni ancora) la mia principale fonte di guadagno. Non fraintendetemi, non sto valutando il rapporto con i miei genitori solo dal punto di vista economico, ma in questo blog parliamo di finanze ed è su questo che mi devo focalizzare.
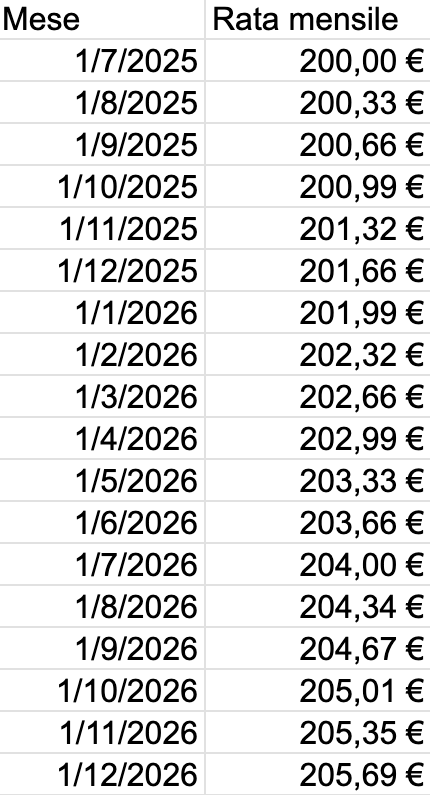
Con i miei genitori abbiamo deciso di avviare un PAC, di cui parlerò tra poco nella sezione Come investo i miei soldi?, e sono loro a occuparsi dei versamenti mensili. Al momento effettuano un versamento complessivo di 200 euro al mese (ciascuno contribuisce con la metà della somma), ma il versamento viene rivalutato mensilmente per l’inflazione.
Abbiamo ipotizzato un’inflazione annua del 2%, calcolato l’inflazione mensile che corrisponde allo 0,1652% e creato una tabella che effettua in automatico il calcolo della quota mensile che deve essere versata. Vi mostro la prima parte della tabella, che copre il periodo luglio 2025 – dicembre 2026.
Regali
Un’altra mia fonte di guadagno è rappresentata dai regali. Apprezzo qualunque tipo di regalo, dai vestiti ai giocattoli, ma se mi regalano dei soldi devo essere ancora più attenta alla gestione del prezioso dono.
I regali non sono una fonte di introito su cui posso fare affidamento, perché sporadici e di entità variabile. Non ho modo di stimare quanto riceverò e di fare previsioni sul valore futuro che la somma ricevuta in dono potrebbe acquisire. Evito quindi di fare calcoli, apprezzo con gioia il pensiero di parenti e amici e inserisco nella mia strategia di investimento la liquidità ricevuta.
Quali sono i principi di investimento che seguo?
Una strategia che si rispetti deve a mio parere necessariamente basarsi su dei solidi principi di investimento. Personalmente condivido quelli proposti da Vanguard, che ho deciso quindi di fare miei.
Obiettivi
Non si può stabilire una strategia di investimento senza prima definire gli obiettivi che si intende raggiungere. Personalmente investo per poter disporre quando sarò più grande di un capitale di partenza di cui poter usufruire se ne avessi bisogno o da lasciare investito per un’ulteriore crescita futura nel caso in cui i miei genitori continuassero a sostenere le mie spese durante gli anni di formazione.
Per rendere più semplice il raggiungimento dell’obiettivo, o comunque il confronto con esso, l’ideale sarebbe stabilire un obiettivo quantificabile. La mia età è particolare rispetto a quella dell’investitore medio e per me sarebbe difficile fin da subito definire degli obiettivi perfettamente quantificabili, anche perché non ho direttamente la possibilità di aumentare il mio introito / diminuire la mia spesa.
Dire fin da subito “investo per pagare la retta universitaria da X euro”, “investo per acquistare una casa da Y euro”, “investo per fare un giro del mondo da Z euro” è complicato. Quello che posso fare è individuare cosa hanno in comune questi e gli altri possibili obiettivi che potrei voler raggiungere, tenendo conto della mia personale situazione, soprattutto in termini di tempo per restare sul mercato.
Non disponendo di una cifra elevata, per qualunque traguardo avrò bisogno della crescita del capitale. Avendo a mia disposizione decenni in cui poter restare sul mercato posso accettare un livello di rischio più alto, come vi mostrerò tra poco.
Diversificazione
Un altro principio della mia strategia di investimento è la diversificazione, necessaria per la gestione del rischio. Il rischio finanziario e i metodi per diversificare il portafoglio sono argomenti complessi, che non tratteremo in questo momento. La mia personale diversificazione è basata sulla scelta di investire ad ampio spettro sul mercato azionario, senza focalizzarmi su specifici settori o addirittura su specifiche aziende.
Costi
Per non erodere i potenziali rendimenti è necessario investire su strumenti a basso costo. Se da un lato è vero che per determinate tipologie di assets i costi di gestione sono difficilmente riducibili, è pur vero che nel panorama attuale esistono tanti prodotti a ridotte commissioni di gestione.
Nel breve periodo una commissione più alta può sembrare irrilevante, soprattutto se si tratta di una commissione in percentuale. Il valore assoluto della singola commissione è ridotto e questo può portare erroneamente a credere che non influisca in maniera significativa sul rendimento. In realtà è facilmente dimostrabile che a commissioni più alte corrispondono rendimenti inferiori se si confrontano due prodotti simili che differiscono solo per le spese di gestione.
Disciplina
L’ultimo principio che guida e dovrà guidare i miei investimenti è la disciplina. Dovrò impegnarmi a continuare ad aggiungere capitale alle mie posizioni non appena avrò liquidità disponibile e soprattutto dovrò essere brava a tenere a mente l’obiettivo di lungo periodo, senza lasciarmi travolgere dalle emozioni nei periodi di alta volatilità del mercato.
La disciplina potrà aiutarmi ad avvicinare il più possibile il rendimento del mio portafoglio al rendimento del mercato su cui investo. Nella costruzione di un portafoglio, in fase di analisi degli strumenti finanziari e dei loro rendimenti passati si fa riferimento al ritorno del mercato.
La realtà mostra invece che quasi sempre il ritorno dell’investitore è diverso dal ritorno del mercato. Questa situazione è dovuta a diversi fattori, tra i principali la mancanza di disciplina e con essa il tentativo di anticipare il mercato effettuando operazioni di acquisto/vendita sulla base di previsioni o emozioni.
Come investo i miei soldi?
Siamo giunti alla fine, non resta che spiegarvi come investo i miei soldi. Tenendo conto dell’obiettivo di lungo termine di crescita del capitale, della possibilità di restare sul mercato per decenni, del desiderio di diversificare le mie posizioni e della necessità di investire con strumenti a basso costo, la mia strategia di investimento prevede l’utilizzo di ETF azionari.
Gli ETF, acronimo di Exchage Traded Fund, sono dei fondi che possono essere scambiati in tempo reale in borsa. Gli ETF possono essere costruiti con diverse tipologie di assets, non entrerò maggiormente in dettaglio in questo articolo. Qui vi dirò solo su quali ETF è ricaduta la mia scelta e le caratteristiche principali.
Amundi MSCI World UCITS ETF Acc
Attualmente investo con un solo ETF. Si tratta dell’Amundi MSCI World UCITS ETF Acc (ISIN IE000BI8OT95; Ticker MWRD), ETF azionario che ha come benchmark l’indice MSCI World. Inserendo questo singolo strumento nel mio portafoglio ho la possibilità di investire su tutte le principali aziende dei paesi sviluppati e di farlo con un costo di gestione contenuto, pari allo 0,12% annuo.
Il costo di gestione ridotto non è stato ovviamente l’unico elemento che mi ha fatto scegliere questo ETF. Ho optato per questo prodotto di Amundi anche perché è a replica fisica e ad accumulazione. Per quanto riguarda la replica fisica, Amundi acquista effettivamente i titoli sui quali investe senza utilizzare prodotti sintetici o altre strategie. Ad accumulazione significa invece che gli eventuali profitti non vengono distribuiti agli investitori come dividendi, ma vengono reinvestiti in automatico.
Considerando uno scenario a tassazione zero, scegliere un ETF ad accumulazione o a distribuzione non avrebbe alcun tipo di impatto sul rendimento finale. In Italia (come del resto nella maggior parte dei paesi) sono previste però delle tasse sulla plusvalenza degli investimenti.
Quando l’ETF a distribuzione distribuisce i dividendi agli investitori questa operazione viene considerata fiscalmente rilevante e la plusvalenza viene tassata. In Italia, se si ha intenzione di mantenere la posizione per lungo periodo e di reinvestire gli eventuali profitti, è dunque conveniente optare per un prodotto ad accumulazione per ritardare il pagamento delle imposte: ecco spiegata la mia scelta!
Quando e come acquisto
Come accennato brevemente in precedenza, ho deciso di seguire un PAC. Si tratta di un Piano di Accumulo Capitale, ovvero acquisti periodici che vengono effettuati con una frequenza scelta dall’investitore. Nel mio caso effettuo degli acquisti mensili con la liquidità ricevuta dai miei genitori.
Varie simulazioni hanno dimostrato che con un PIC (acronimo di Piano di Investimento Capitale), ovvero con acquisto singolo con tutta la liquidità disponibile da investire, si riesce a ottenere un rendimento più elevato rispetto al PAC, perché si resta più tempo nel mercato. Io non ho la possibilità di fare un PIC: ricevo nuova liquidità mensilmente e la investo con gli acquisti periodici.
Agli acquisti periodici del PAC affianco però degli acquisti aggiuntivi se ricevo nuova liquidità, come può capitare ad esempio con i regali. Il broker che ho scelto (il conto è a nome di mio padre, in Italia per i minorenni non è possibile avere un conto titoli) mi garantisce il PAC gratuito. Nel caso in cui ricevessi nuova liquidità da investire, vado a modificare il PAC aggiungendo un ulteriore ingresso nella prima data disponibile. L’obiettivo è sfruttare al massimo la liquidità, evitando di tenerla ferma sul conto.
C’è un ultimo punto di cui vi voglio parlare e riguarda sempre la gestione della liquidità. Il prezzo delle singole quote dell’ETF con cui investo è variabile e non si adatta alla perfezione alla liquidità di cui dispongo. Non potendo (e in ogni caso non volendo, per motivi che non descriverò in questo momento) acquistare quote frazionate, una possibile soluzione sarebbe acquistare la quantità massima di quote che posso permettermi con i soldi a mia disposizione sul conto e lasciare la cifra rimanente come liquidità.
Questa sarebbe la soluzione più semplice, ma non mi consentirebbe di sfruttare al massimo i soldi di cui dispongo, perché una parte non sarebbe di fatto investita, ma resterebbe come semplice liquidità sul conto in attesa del mese successivo. Per ovviare a questo problema è venuto in soccorso mio papà, che ogni mese mi presta la cifra che manca per arrivare alla quota intera che non potrei acquistare da sola.
Per questo motivo negli aggiornamenti del mio patrimonio vedrete anche la voce Papà in negativo: sono i soldi che lui mi sta prestando affinché io possa sfruttare al massimo la mia liquidità, soldi che però dovrò prima o poi restituire (molto probabilmente andrà a finire che li terrò, ma è divertente gestire queste dinamiche sul foglio Excel del mio patrimonio!).
Curiosità sulla strategia di Monetella?
Credo di avervi descritto tutti gli aspetti principali della mia strategia di investimento e quali sono i principi che mi guidano nel mio percorso. Sono pronta a rispondere alle vostre domande e a soddisfare le vostre curiosità. Se volete scoprire di più o fare richieste specifiche vi aspetto nei commenti!